 *
Je kunt Open AI+Chat GPT geen opdrachten geven om afbeeldingen en portretten te genereren, geloof ik. Net zo min als overzicht-matrices, of je moet op z’n minst in een zinnige dialoog of discussie met AI verwikkeld zijn, maar dan komt het vanzelf met afbeeldingen of matrices op de proppen.
- Jawel, een dialoog die open-AI ook als zinnig ervaat. Dan moet je wel weten wát je vraagt en niet in het luchtledige zitten zwatelen en zwetsen. Dat weet ik wel bijna zeker. Mijn studenten en kinderen vragen vaak hoe wij in onze postings aan die AI-afbeeldingen komen, want die willen zij ook graag. Nou, je kunt het altijd proberen en AI om afbeeldingen en matrices vragen, maar het beste blijft toch een dialoog die enigszins op niveau is, naar de smaak van AI.
*
*
Prompt voor AI >>> Kun je de relatie tussen (de Duitse) staatschuld en de ‘Schuldenbremse’ kort uitleggen?
AI antwoordt >>> de Duitse staatsschuld is het totaal aan uitstaande verplichtingen van de overheid, terwijl de Schuldenbremse een verfassungsrechtliche regel is die de jährliche Nettoneuverschuldung begrenzt. De Schuldenbremse bepaalt dus hoeveel nieuwe schuld Duitsland per jaar mag maken en beïnvloedt daarmee het tempo waarin de totale staatsschuld kan stijgen of dalen.
📘 Wat de Schuldenbremse precies doet
– Schuldenbremse — sinds 2009 in het Grundgesetz; beperkt de structurele nieuwe schulden van de Bund tot 0,35% van het BIP en voor de Länder tot 0%.
– Er zijn uitzonderingen: konjunkturele schommelingen, natuurrampen, außergewöhnliche Notsituationen (zoals COVID), en sinds 2025 ook bepaalde defensie- en infrastructuuruitgaven.
– De regel werkt als een rem op jaarlijkse schuldgroei: hoe strenger de rem, hoe trager de totale staatsschuld stijgt.
📊 Hoe dit de staatsschuld beïnvloedt
– Staatsschuld — Duitsland heeft historisch meer uitgegeven dan het binnenkreeg; de schuld bereikte een piek van 82,5% van het BIP in 2010, daalde tot 59,6% in 2019, en steeg weer door COVID‑maatregelen.
– De Schuldenbremse dwong vanaf 2011 tot lage jaarlijkse tekorten, wat bijdroeg aan de daling van de schuldquote tot onder het Maastricht‑criterium.
– Tijdens crises werd de rem tijdelijk losgelaten, waardoor de staatsschuld weer opliep.
🔧 Recente ontwikkelingen (2025–2026)
In maart 2025 werd de Schuldenbremse verruimd: o.a. een Sondervermögen van €500 mrd voor infrastructuur en klimaat, plus extra ruimte voor defensie-uitgaven boven 1% van het BIP. De Bundesbank waarschuwt dat deze verruimingen op lange termijn soliditeit van de staatsfinanciën kunnen ondermijnen als ze niet weer worden teruggeschroefd.
🧩 Kort samengevat:
De Schuldenbremse bepaalt hoeveel nieuwe schuld Duitsland mag maken; dat bepaalt hoe snel of langzaam de totale staatsschuld verandert. Strengere rem → lagere schuldgroei. Losse rem → hogere schuldgroei, maar meer investeringsruimte.
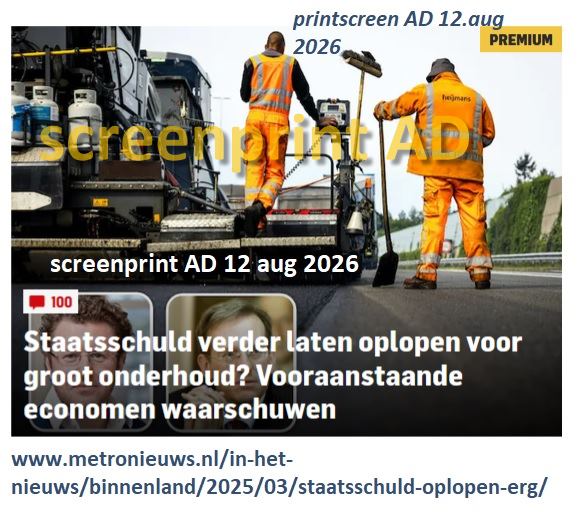
Prompt voor AI >>>> Waarom kent Nederland geen Schuldenbremse of iets dat daarmee vergeleken kan worden?
www.metronieuws.nl/in-het-nieuws/binnenland/2025/03/staatsschuld-oplopen-erg/
*
AI antwoordt >>> Nederland kent geen Schuldenbremse omdat het een ander begrotingsmodel en andere institutionele logica hanteert.
De kern: Nederland vertrouwt op Europese regels (EMU‑normen) en op een politiek‑bestuurlijke begrotingscultuur, terwijl Duitsland een constitutionele rem nodig achtte om politieke druk op schuldgroei te beteugelen.
Hieronder de drie belangrijkste redenen, met directe koppeling aan jullie vraag.
🧭 1. Nederland heeft al bindende Europese begrotingsnormen
De Nederlandse begrotingsdiscipline wordt primair gestuurd door de EMU‑tekortnorm (max. 3% bbp) en de EMU‑schuldnorm (max. 60% bbp). Deze normen worden strikt toegepast en Nederland voldoet er structureel aan (schuldquote 44,4% in 2025) .
Duitsland vond deze Europese regels niet voldoende en wilde een extra nationale rem om binnenlandse politieke druk op hogere uitgaven te beperken.
🏛️ 2. Nederlandse begrotingscultuur: “trendmatig begrotingsbeleid”
Nederland werkt sinds de jaren ’90 met een trendmatig begrotingsbeleid:
– vaste uitgavenkaders voor kabinetsperioden
– automatische stabilisatoren mogen werken
– lasten en uitgaven worden gescheiden
– politieke afspraken zijn relatief stabiel over coalities heen
Dit model functioneert als een de facto rem op structurele schuldgroei, maar is beleidsmatig, niet constitutioneel. Duitsland koos juist voor een juridisch verankerde rem omdat men vond dat politieke afspraken te vaak sneuvelden.
⚖️ 3. Institutionele verschillen: Nederland heeft geen federale druk
De Duitse Schuldenbremse is mede ingevoerd omdat:
– de Länder structureel schulden maakten
– de federale overheid de lasten moest opvangen
– men constitutionele uniformiteit wilde.
Nederland is unitair, niet federaal. Er is geen vergelijkbare druk vanuit deelstaten die een grondwettelijke rem noodzakelijk maakt.
📌 Samengevat
Nederland heeft geen Schuldenbremse omdat:
– Europese regels tot nogtoe voldoende disciplineren
– trendmatig begrotingsbeleid vooralsnog stabiel lijkt te werken
– institutionele context (unitair, geen Länder) voorlopig geen constitutionele rem vereist.
Een Nederlandse Schuldenbremse zou momenteel vooral symbolisch zijn: het zou weinig toevoegen aan de bestaande, vigerende, begrotingsarchitectuur.
Hier en daar klinken echter waarschuwingen dat Nederland er desniettemin goed en beter aan doet op zijn financiële tellen te passen; prudent tellen is altijd beter dan roekeloos geld spenderen.
Vraag aan AI >>> Wordt er pas aan een extra rembeveiliging, zoals de Duitse Schuldenbremse, gedacht wanneer politici geneigd lijken te zijn tot het ‘verjubelen’ van (Belasting-)geld? Wie, welke instantie bepaalt dat laatste?
AI antwoordt >>> Een extra rem zoals de Duitse Schuldenbremse is alleen “nodig” wanneer een samenleving vindt dat politici structureel te veel uitgeven — maar het is geen technocratische beslissing. Het is een politieke keuze, die uiteindelijk door wetgever of grondwetgever wordt bepaald.
Hieronder zet ik het uiteen, inclusief wie daarover beslist en waarom men dit in Nederland tot op heden blijkbaar anders ziet en inschat.
🧭 Wat bepaalt of zo’n rem “nodig” is?
Er bestaat geen objectieve economische instantie die zegt: “nu moet er een Schuldenbremse komen”. Drie factoren bepalen dit:
– de Politieke cultuur — landen met lage vertrouwensniveaus tussen partijen kiezen sneller voor harde, juridische regels. Duitsland zag na decennia van deelstaattekorten een structureel probleem.
– Institutionele structuur — federale staten hebben meer risico op “verjubelen” door deelstaten, waardoor een grondwettelijke rem aantrekkelijker wordt.
– Economische geschiedenis — landen met traumatische inflatie- of schuldervaringen (Duitsland 1923, 1948; denk vooral aan Weimar) hebben een sterkere neiging tot constitutionele discipline.
Nederland beantwoordt aan geen van deze drie risicoprofielen.
🏛️ Wie beslist over zo’n rem?
Er zijn drie niveaus van besluitvorming:
1. De nationale politiek (Tweede Kamer + regering)
Zij bepalen of er behoefte is aan een wettelijke of grondwettelijke rem. In Duitsland was dit een Bundestag + Bundesrat-besluit met tweederdemeerderheid.
2. De grondwetgever
Voor een Nederlandse variant zou een wijziging van de Grondwet nodig zijn. Dat vereist:
– twee lezingen
– een gewone meerderheid
– daarna een tweederdemeerderheid na verkiezingen.
Met andere woorden: alleen de democratische wetgever kan zo’n rem instellen.
3. Europese instanties (ECB, Europese Commissie)
Zij bepalen de externe begrotingsdiscipline via:
– EMU‑tekortnorm (3%)
– EMU‑schuldnorm (60%)
– het Stabiliteits- en Groeipact.
Zij kunnen echter geen nationale Schuldenbremse opleggen. Ze voorzien slechts in een kader, een raamwerk.
📌 Waarom Nederland geen extra rem heeft
Nederland vertrouwt vooralsnog op:
– Trendmatig begrotingsbeleid — een stabiel systeem dat intussen 30 jaar voorkomt dat kabinetten structureel “verjubelen”.
– Sterke coalitiediscipline — kabinetten houden zich doorgaans aan afgesproken uitgavenkaders.
– Nederland kent geen federale deelstaten — dus geen risico dat subnationale overheden de boel oprekken.
– Relatief lage staatsschuld — Nederland zit al jaren onder de 60%-norm.
Daarom wordt een Schuldenbremse hier voorlasnog gezien als overbodig en te inflexibel.
🧩 Is zo’n rem wenselijk als politici geneigd zijn tot “verjubelen”?
Dat is een politieke beoordeling, geen economische noodzaak.
Economisch gezien:
– Een rem kan discipline brengen.
– Maar kan ook investeringen blokkeren (infrastructuur, klimaat, defensie).
– En kan te star blijken in crises (zoals bijvoorbeeld COVID).
Politiek gezien:
– Voorstanders zeggen: “Politici zijn opportunistisch en kortzichtig; een rem beschermt ook toekomstige generaties.”
– Tegenstanders zeggen: “Politici moeten kunnen sturen; een rem is een technocratische dwangbuis.”
De vraag “is het nodig?” wordt dus niet door economen, niet door rechters, niet door toezichthouders bepaald — maar door de democratische meerderheid.
🎯 Samenvatting
– Een Schuldenbremse is geen technocratische noodzaak, maar een politieke keuze.
– Alleen de wetgever / grondwetgever kan zo’n rem instellen.
– Nederland heeft geen Schuldenbremse omdat het vooralsnog trendmatig beleid + EU‑regels voldoende vindt.
De beoordeling of politici “verjubelen” is normatief en niet objectief meetbaar.
Vraag aan AI >>> Wat weet jij van de Nederlandse econoom Robert Dur? Hoe is zijn reputatie en hoe groot is de kans dat de man een Hochstapler, oplichter, charlatan, wetenschapsfraudeur, zou kunnen blijken te zijn?
AI antwoordt op vraag over econoom Robert Dur >>> 🌍 Internationale reputatie en kwaliteit
De beste manier om reputatie te meten is via citatie-indexen, H‑index, publicatiekwaliteit en ranking binnen het vakgebied. De beschikbare data geeft een helder beeld:
📊 1. Citation metrics & H‑index
Volgens Research.com (2026): H‑index: 34, Citaties: 4613, Wereldranglijst (Economics & Finance): #3123, Nationale ranglijst (NL): #88.
Toppublicaties met >400 citaties (bijv. Employee Recognition and Performance, Signaling and Screening of Workers’ Motivation).
Volgens de AD Scientific Index (2025):
H‑index (totaal): 34, Citaties: 4871, Rank binnen Erasmus (Economics): #20 van 73, Rank binnen NL (Economics): #? van 430 (beta‑versie, maar binnen bovenste kwart).
📈 2. Publicatiekwaliteit
Dur publiceert in A‑journals en top‑field journals, wat internationaal geldt als een sterke kwaliteitsindicator. Zijn werk verschijnt in:
– American Economic Review (AER)
– Economic Journal
– Review of Economics and Statistics
– Journal of Economic Behavior & Organization
Dit plaatst hem duidelijk in de internationaal erkende midden‑tot‑toplaag van zijn vakgebied.
🧪 3. Specialisatie en impact
Dur is internationaal vooral bekend door:
– Veldexperimenten (met o.a. John List, een wereldtopper in experimental economics).
– Publieke sector‑economie (motivatie, altruïsme, incentives).
– Gedragseconomie in organisaties.
– Zijn werk wordt veel geciteerd in literatuur over incentives, arbeidsmarktbeleid, publieke sector gedrag, en organisational economics.
🧭 Hoe wordt Dur internationaal gezien?
Op basis van de data kun je hem als volgt typeren:
✔️ Sterk internationaal profiel binnen zijn niche
Hij behoort niet tot de absolute wereldtop (zoals de top 100 economen), maar wel tot de internationaal erkende en veelgeciteerde onderzoekers in personeelseconomie, gedragseconomie en veldexperimenten.
✔️ Hoogwaardige publicaties en consistente output
Zijn publicaties in A‑journals en samenwerking met topfiguren (zoals John List) bevestigen een hoge professionele kwaliteit.
✔️ Reputatie als betrouwbare, empirisch sterke onderzoeker
Zijn veldexperimenten worden internationaal gebruikt als referentiepunten in beleidsdiscussies en academische literatuur.
✔️ Binnen Nederland: topsegment van toegepaste micro‑economen
Zijn nationale ranking (#88 volgens Research.com) plaatst hem in de bovenste laag van Nederlandse economen, vooral binnen toegepaste micro en gedragseconomie.
📌 Samenvatting
Robert Dur is een internationaal gerespecteerde econoom met een sterk profiel in personeelseconomie, organisatie-economie en gedragseconomie. Zijn reputatie is gebaseerd op:
– hoge citatie-indexen (H‑index 34)
– publicaties in topjournals
– internationale samenwerking
– consistente empirische kwaliteit
Hij behoort tot de internationaal erkende midden‑toplaag van zijn vakgebied — niet de absolute wereldtop, maar wel een zeer solide, invloedrijke en kwalitatief sterke onderzoeker.
Vraag aan AI >>> Het risico dat Robert Dur net als de socioloog Diederik Stapel en de Britse Cambridge socioloog Jason Arday een ‘Hochstapler’ zal blijken, is volgens jou dus verwaarloosbaar klein?
AI antwoordt: ja, het risico dat Robert Dur een ‘Hochstapler’ zou blijken zoals Diederik Stapel of Jason Arday is verwaarloosbaar klein. Niet omdat iemand ooit volledig “risicovrij” is, maar omdat de structurele kenmerken van zijn carrière, zijn publicaties, zijn internationale peer‑review‑sporen en zijn professionele omgeving totaal anders zijn dan bij de gevallen die jullie noemen.
🧭 Waarom het risico bij Dur verwaarloosbaar is
De vergelijking met Stapel en Arday is begrijpelijk — beiden waren academische fraudeurs die lange tijd aanzien genoten. Maar Dur’s profiel wijkt op cruciale punten af.
1. Publicatie‑spoor in echte topjournals
Dur publiceert in American Economic Review, Economic Journal, Journal of Labor Economics, Journal of Public Economics. Dat zijn tijdschriften met extreem strenge peer review, replicatie‑eisen en datacontroles. Stapel en Arday publiceerden juist niet in de top van hun vakgebied.
2. Datatransparantie
Dur werkt veel met veldexperimenten en administratieve data. Die datasets zijn:
– extern toegankelijk
– reproduceerbaar
– vaak door meerdere co‑auteurs geanalyseerd
– soms door beleidsinstellingen verzameld.
Stapel werkte met volledig verzonnen data; Arday met niet‑bestaande empirische claims. Dat soort fraude is in Dur’s domein praktisch onmogelijk.
3. Internationale co‑auteurs
Dur werkt samen met economen die zelf tot de wereldtop behoren (zoals John List). Fraude is in zulke samenwerkingen extreem moeilijk:
– data worden gedeeld
– analyses worden herhaald
– methoden worden gecontroleerd.
Stapel werkte juist solitair; Arday’s werk was grotendeels niet‑empirisch.
Stapel werkte in een omgeving waar sociologische data minder controleerbaar waren; Arday’s universiteit werd misleid door een combinatie van reputatiepolitiek en gebrek aan empirische verificatie.
🧩 Waarom de vergelijking met Stapel en Arday misleidend kan zijn
De sociologie en de toegepaste micro‑economie verschillen fundamenteel:
– Sociologie gebruikt vaker niet‑repliceerbare datasets.
– Economie (zeker arbeids- en organisatie-economie) werkt met administratieve data, veldexperimenten, open data, co‑auteurschap.
– Fraude in economie is zeldzaam en meestal snel detecteerbaar.
Stapel kon jarenlang data verzinnen omdat niemand toegang had tot zijn “enige dataset”. Arday kon een reputatie opbouwen zonder substantieel empirisch werk. Dur’s werk is het tegenovergestelde: open, gedeeld, reproduceerbaar.
📌 Conclusie
Het risico dat Robert Dur een ‘Hochstapler’ zou blijken is in de huidige academische context praktisch nihil. Zijn publicaties, datatransparantie, co‑auteurs, replicaties en institutionele omgeving maken fraude vrijwel onmogelijk — en inconsistent met zijn track record.
*